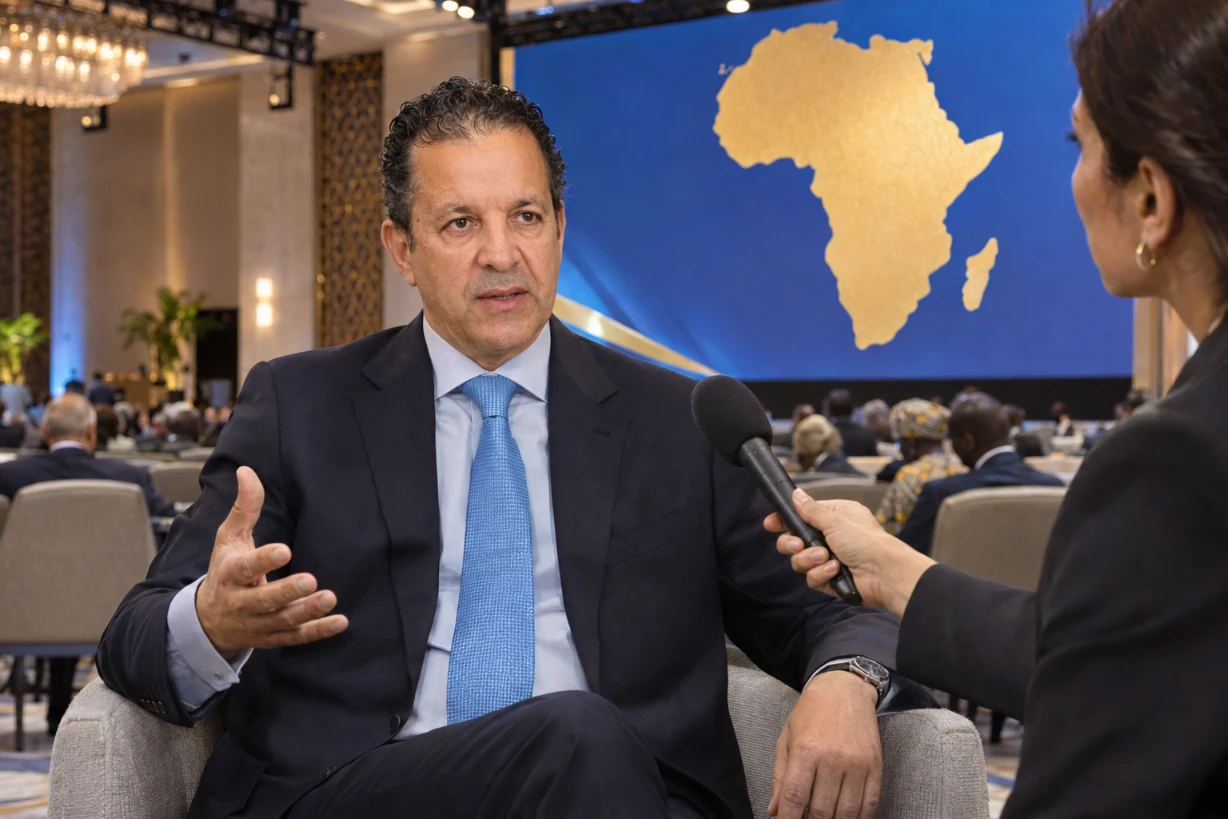
أفريقيا، منطقة التجارة الحرة القارية الأفريقية بحسب نبيل فريك: يجيب هذا الخبير الدولي في التمويل وتمويل التجارة الخارجية في أفريقيا والشرق الأوسط، المدير العام السابق في بنك British Arab Commercial Bank بلندن من 2013 إلى 2025، عن أحد عشر سؤالاً. ويتناول الحوار ما يمكن أن تغيره المنطقة للشركات، ودور المصارف الأفريقية، والمدفوعات، والعملات المحلية، والتحوط من مخاطر الصرف، والاستثمار، ومكانة الجزائر، ومستقبل الفرنك الأفريقي. وتأتي كل إجابة بصيغة المتكلم، مدعومة بأمثلة ملموسة من مسيرته المهنية في العمل المصرفي الدولي وتمويل التجارة، ومن خبرته الميدانية مع المصارف والشركات في عدة بلدان أفريقية وعربية.
من هو نبيل فريك؟
نستضيف اليوم نبيل فريك، الخبير الدولي في المالية وتمويل التجارة الخارجية في أفريقيا والشرق الأوسط، الذي يربط مساره المهني بين لندن وفرانكفورت.
يتمتع بخبرة تتجاوز خمسًا وعشرين سنة في العمل المصرفي الدولي، وقد شغل من مايو 2013 إلى أكتوبر 2025 منصب المدير العام (Managing Director) ورئيس المؤسسات المالية لأفريقيا والشرق الأوسط وآسيا في البنك العربي البريطاني التجاري (British Arab Commercial Bank) في لندن. وأشرف هناك على محفظة تتجاوز قيمتها مليار دولار وتغطي أكثر من ثلاثين دولة.
ويشمل مساره المهني أيضًا مسؤوليات في QNB وبنك بيروت (Bank of Beirut) وبنك أوروبا العربي (Europe Arab Bank) وING Barings وSiemens Financial Services. وتتركز خبرته خصوصًا على الاعتمادات المستندية والضمانات المصرفية والعلاقات بين البنوك وتمويل المبادلات التجارية الدولية.
وسنبحث معه ما الذي يمكن أن تغيّره منطقة التجارة الحرة القارية الأفريقية فعليًا بالنسبة إلى الشركات والبنوك والسكان، وكذلك الفرص التي تتيحها للجزائر.
1. ما التغييرات التي يمكن أن تحدثها منطقة التجارة الحرة القارية الأفريقية (AfCFTA) في اقتصادات الدول الأفريقية وفي مبادلاتها التجارية؟
نبيل فريك: يمكن لمنطقة AfCFTA أن تتيح للشركات الأفريقية الإنتاج لسوق أوسع بكثير، وإيجاد مزيد من الموردين داخل القارة، وبناء علاقات تجارية دائمة تتجاوز حدودها الوطنية. نحن نتحدث عن فضاء اقتصادي يضم نحو 1,5 مليار نسمة، بحسب الأعمال التي عرضها البنك الدولي في أغسطس 2026. والتحدي هو جعل هذه السوق في متناول الشركات فعليًا.
المبادلات تشهد نموًا بالفعل. فبحسب التقرير الأفريقي للتجارة 2026 (African Trade Report 2026) الصادر عن البنك الأفريقي للاستيراد والتصدير (Afreximbank)، بلغت التجارة البينية الأفريقية في السلع نحو 213,8 مليار دولار في عام 2025، أي بزيادة قدرها 5,5 % مقارنة بعام 2024 في السلسلة المنقحة للتقرير. ويظل هذا النمو متأثرًا بعوامل عدة، منها الأسعار والظرف الاقتصادي والاتفاقات الإقليمية القائمة؛ ولذلك لا يتيح وحده قياس الأثر الخاص بمنطقة AfCFTA.
يتعلق التغيير الأول المنتظر بحجم المنافذ التجارية. فالشركة التي يمكنها البيع في عدة دول تستطيع استهلاك معداتها على فترة أطول، وزيادة أحجامها، والاستثمار في الجودة. وقد يجعل ذلك أنشطة صناعية مجدية، بينما كان تطويرها صعبًا في سوق وطنية واحدة.
يتعلق التغيير الثاني بتحويل المواد الأولية. لنأخذ مثالًا توضيحيًا: يمكن زراعة منتج زراعي في بلد، وتحويله في بلد آخر، وتعبئته في بلد ثالث، وتوزيعه في منطقة كاملة. ويمكن لكل مرحلة أن تولّد دخلًا وفرص عمل في القارة. ولتحقيق ذلك يجب أن تكون قواعد المنشأ مفهومة، وأن يكون العبور عند الحدود متوقعًا بدرجة كافية.
أما التغيير الثالث فيمس الخدمات. فشركات النقل والبنوك وشركات التأمين والشركات الرقمية ومكاتب الهندسة ترافق كل عملية تجارية. ويقدّر البنك الدولي في تقريره لعام 2026 أن تحريرًا معمقًا لعدد من الخدمات قد يزيد مبادلات الخدمات داخل المنطقة بنحو 60 إلى 64 % بحلول عام 2035. وهذا إسقاط مشروط.
في رأيي، سيُقاس التقدم الحقيقي بقدرة الشركات الأفريقية على الإنتاج أكثر معًا، والاحتفاظ بقدر أكبر من القيمة المضافة، وتلبية احتياجات أسواقها الخاصة.
2. ما الشروط الواجب توفرها كي يسهم هذا الانفتاح التجاري في خلق فرص العمل والتحول الصناعي في أفريقيا؟
نبيل فريك: يجب تمكين الشركات من الاستجابة لانفتاح الأسواق. فالأفضلية الجمركية لا تصبح مفيدة إلا عندما يتوفر للمنتج الكهرباء والتمويل والكفاءات المؤهلة وحل نقل موثوق.
الشرط الأول إذن هو قاعدة إنتاجية تنافسية. وسأمنح الأولوية لإمدادات كهرباء منتظمة، وصيانة المعدات، والتكوين التقني. فالمصنع الذي لا يستطيع احترام آجاله يفقد ثقة زبائنه بسرعة، حتى عندما يستفيد منتجه من ميزة تعريفية.
الشرط الثاني يتعلق بالإجراءات. ففي تقريره المعروض في أغسطس 2026، يقدّر البنك الدولي أن نحو 60 % من التكاليف التجارية التي شملتها الدراسة ناجمة عن قيود داخلية في الدول أو عن تدابير أحادية الجانب. وهذا يبيّن أهمية الإصلاحات الوطنية: الجمارك والخدمات اللوجستية والمعايير وسير عمل الإدارات. ولا تعني هذه النسبة أن جميع هذه التكاليف يمكن إلغاؤها فورًا.
وأقترح خصوصًا تبسيط الإجراءات الشكلية للشركات الصغيرة، وتطوير الرقابة القائمة على المخاطر، وتسهيل الاعتراف المتبادل بالشهادات بين الدول. فينبغي أن يستطيع المصنّع معرفة الوثائق اللازمة والمعايير المطبقة على منتجه قبل الشحن.
الشرط الثالث مالي. فلا بد من تمويل الآلات، وكذلك مشتريات المواد الأولية والمخزونات وآجال السداد. فقد تملك الشركة دفتر طلبيات واعدًا وتفتقر إلى السيولة اللازمة للإنتاج. ويجب أن يغطي الدعم هذه الدورة بأكملها.
وأخيرًا، ينبغي تهيئة العمال والشركات لمنافسة أشد. وأوصي بربط الانفتاح التجاري بالتكوين المهني والتدرّج المهني ومواكبة الموردين المحليين وآليات انتقالية للأنشطة الهشّة.
ولإعطاء فكرة عن حجم الإمكانات، قدّرت دراسة نمذجة نشرها البنك الدولي وأمانة AfCFTA في عام 2022 أن تكاملًا معمقًا قد يخلق قرابة 18 مليون فرصة عمل إضافية بحلول عام 2035. ويصف هذا الرقم سيناريو نجاح؛ وهو لا يمثل وظائف أُحدثت بالفعل.
لذلك سأتابع مؤشرات ملموسة: الوظائف المستدامة، والإنتاجية، وعدد المؤسسات الصغيرة والمتوسطة التي أصبحت موردة للصناعة، وتقدم الصادرات المحوّلة.
3. هل البنوك الأفريقية مهيأة بما يكفي لتمويل نمو التجارة بين دول القارة، ولا سيما لفائدة المؤسسات الصغيرة والمتوسطة؟
نبيل فريك: الاستعداد متفاوت. فالقارة تملك كفاءات مصرفية وشبكات قادرة على مواكبة المبادلات، لكن عرض التمويل لا يزال بحاجة إلى توسع كبير لتلبية احتياجات المؤسسات الصغيرة والمتوسطة.
وأحدث البيانات التي نشرها بنك التنمية الأفريقي مفيدة جدًا. فتقريره المعروض في مايو 2026 يقدّر فجوة تمويل التجارة الأفريقية بين 74 و92 مليار دولار في عام 2024. وهو تقدير لطلبات تمويل لم تُلبَّ.
وبالنسبة إلى المؤسسات الصغيرة والمتوسطة، تُظهر الدراسة الاستقصائية نفسها معدل رفض متوسطًا يبلغ نحو 35 % في عام 2024 لدى البنوك التي شملها الاستطلاع. وتدل هذه النتيجة على أن نسبة معتبرة من الشركات التي تطلب تمويلًا تجاريًا لا تحصل على الرد الذي تحتاج إليه.
ونهجي هو تنظيم التمويل حول العملية الفعلية: من يشتري، وأي منتج يُسلَّم، وبأي سعر، وفي أي أجل، وبأي ضمانة للسداد؟ فطلبية قابلة للتحقق، ومشترٍ متين، ودين موثّق توثيقًا سليمًا، كلها يجب أن تُحتسب في التحليل إلى جانب الوضع المالي للشركة.
ويجب كذلك تكييف المنتجات. فقد تحتاج مؤسسة صغيرة أو متوسطة مصدّرة إلى سلفة للإنتاج، أو إلى تمويل بعد الشحن، أو إلى ضمانة، أو إلى حل للفاكتورينغ (affacturage)، أي تمويل قائم على فواتيرها. ويجب أن يتوافق المنتج مع الحاجة إلى السيولة ومع مدة العملية.
ويشكل تقاسم المخاطر محورًا أساسيًا آخر. فينبغي للبنوك التجارية أن تطور أكثر شراكاتها مع مؤسسات التمويل الإنمائي الأفريقية ومؤمّني الائتمان. ويستخدم بنك التنمية الأفريقي بالفعل آليات ضمان ومشاركة في المخاطر لدعم العمليات التي تبادر بها البنوك الأفريقية.
ومن جانب المؤسسات الصغيرة والمتوسطة، فإن تحسين المحاسبة وتتبّع المبيعات والوثائق التجارية من شأنه تسهيل الحصول على الائتمان. ويمكن للبنوك أن ترافق هذا الإعداد بدلًا من الاكتفاء بانتظار ملف مثالي.
والهدف العملي بسيط: عندما تحصل شركة على طلبية تصدير موثوقة، ينبغي أن تستطيع تمويل إنتاجها ثم تسليمها ثم أجل سداد زبونها تباعًا.
4. كيف يمكن تسهيل المدفوعات بين الشركات الأفريقية وخفض تكاليف المعاملات المالية العابرة للحدود وآجالها؟
نبيل فريك: يجب العمل في آن واحد على البنى التحتية للدفع، وتوفر الأموال، وبساطة الخدمة المقدَّمة للشركات.
يمثل النظام الأفريقي للدفع والتسوية (PAPSS) تقدمًا مهمًا. ففي بلاغ عام 2026، يعلن المشغّل عن شبكة تغطي أكثر من ثلاثين دولة، وتربط 24 بنكًا مركزيًا وطنيًا وإقليميًا وأكثر من 200 بنك تجاري ومزوّد خدمات دفع. وتصف هذه الأرقام اتساع الشبكة؛ ولا تعني أن كل شركة تتوفر لها بالفعل جميع الخدمات لدى بنكها المعتاد.
وتعلن الوثائق التقنية لنظام PAPSS معالجة المدفوعات المؤهلة في 120 ثانية، مع الدفع والاستلام بالعملات المحلية. وينبغي التمييز بين هذه القدرة والوقت الكلي الذي قد تستغرقه عملية ما حين تبقى وثائق يجب تقديمها أو عمليات تحقق يجب إجراؤها لدى المؤسسات المشاركة.
ولتسريع الاستخدام الفعلي، أوصي بالبدء بممرات تجارية محددة بوضوح. فينبغي اختيار علاقات بين دول تتبادل فيها الشركات السلع فعلًا، وربط البنوك المعنية، وحل الصعوبات العملية التي يواجهها المستخدمون الأوائل.
والشفافية في الأسعار أساسية أيضًا. فعلى الشركة أن تعرف، قبل المصادقة على دفعتها، المبلغ المخصوم والرسوم وسعر الصرف والمبلغ الذي يستلمه مورّدها. وقد تفقد عمولة معلنة منخفضة جدًا جدواها إذا كان هامش الصرف مرتفعًا.
ثم ينبغي دمج هذه الخدمات في الواجهات المصرفية المستخدمة يوميًا. فلا يجب أن يضطر مدير مؤسسة صغيرة أو متوسطة إلى تعلم إجراءات مختلفة لكل وجهة.
وأخيرًا، سأعزز التنسيق بين البنوك لتفادي طلب المستندات نفسها مرات عدة، مع الإبقاء على ضوابط الهوية والامتثال ومكافحة الاحتيال. وتؤدي جودة البيانات والفواتير هنا دورًا عمليًا.
وسأقيس النجاح بالتكلفة الكاملة للدفعة، ومدة تنفيذها الفعلية، وتواتر العمليات التي تتم دون تدخل يدوي. فهذه النتائج هي التي تغيّر الحياة اليومية للشركات.
5. ما الدور الذي يمكن أن تؤديه العملات المحلية في المبادلات التجارية الأفريقية للحد من الاعتماد على الدولار واليورو؟
نبيل فريك: يمكن للعملات المحلية أن تسهّل المبادلات بتقليص بعض عمليات التحويل وبتمكين الشركات من الاستفادة بشكل أفضل من الإيرادات التي تجنيها في أسواقها الخاصة.
لنأخذ مثالًا توضيحيًا: على ممر تشغيلي، يسدد المشتري بعملته ويستلم مورّده بعملته. وهكذا تستطيع الشركة إجراء دفعتها دون أن تضطر هي نفسها إلى شراء دولارات أو يوروهات مسبقًا. وهذا هو بالتحديد أسلوب العمل المقترح على مستخدمي PAPSS.
غير أنه ينبغي النظر في سلسلة التسوية بأكملها. فوثائق PAPSS تنص على مقاصّة يومية للمراكز، ثم تسوية الأرصدة بعملات صعبة لدى Afreximbank. وبذلك يمكن خفض الاحتياجات الإجمالية من العملات الأجنبية، بينما تبقى احتياجات على مستوى التسوية النهائية.
ويتوقف الإمكان كذلك على توازن المبادلات. فعندما تشتري الشركات وتبيع في الاتجاهين، يمكن أن يُقاصَّ جزء من المدفوعات. وعندما يستورد بلد بصورة دائمة أكثر بكثير مما يصدّر على ممر معين، يجب دائمًا تمويل الرصيد. ولا يصحح نظام الدفع هذا الاختلال الاقتصادي تلقائيًا.
ولتوسيع استخدام العملات الأفريقية، سأعطي الأولوية لثلاثة شروط: أسعار صرف شفافة، وسيولة كافية، وقواعد متوقعة للتحويل والنقل. فعلى الشركات أن تعرف بأي عملة ستُدفع لها وماذا ستستطيع أن تفعل بعد ذلك بإيراداتها.
ويجب أيضًا تنسيق عملة الإيرادات مع عملة التمويل تنسيقًا أفضل. فالشركة التي تبيع أساسًا في سوقها المحلية ينبغي أن تستطيع دراسة تمويل بالعملة نفسها، متى سمحت كلفته وتوفره بذلك.
لذلك أرى في استخدام العملات المحلية أداة عملية لتقليص الاحتكاكات التجارية. ويجب أن يواكب تطويره زيادة المبادلات وتحسّن أسواق الصرف والثقة بالمؤسسات المالية.
6. كيف يمكن حماية الشركات من المخاطر الناجمة عن تقلبات أسعار الصرف وصعوبات تحويل العملات الأفريقية؟
نبيل فريك: سأبدأ بالتمييز بين ثلاث مخاطر، لأنها تتطلب ردودًا مختلفة: تغيّر سعر الصرف، وتخلف الزبون عن السداد، واستحالة تحويل الأموال أو نقلها.
يظهر خطر الصرف عندما تحصّل الشركة إيراداتها بعملة وتتحمل تكاليف أو تسدد دينًا بعملة أخرى. وأول ما أفكر فيه هو البحث عن تغطية طبيعية: تقريب عملة الإيرادات، قدر الإمكان، من عملة النفقات والتمويل.
وعندما لا يكفي ذلك، يمكن دراسة العقود الآجلة أو عقود المبادلة (swaps)، بحسب الأسواق والتنظيمات المطبقة. ويجب تقييمها بحسب كلفتها ومدتها والالتزامات التي تنشئها. وتقدّم جهات متخصصة مثل TCX هذا النوع من التغطية على عملات الأسواق الناشئة، لكن إمكانية الحصول عليها وشروطها تتوقفان على العمليات والأطراف المقابلة.
ويتطلب خطر عدم السداد تحليلًا للمشتري وللعقد. وبحسب العملية، أوصي بدراسة دفعة مقدمة، أو اعتماد مستندي مؤكَّد عند الاقتضاء، أو ضمانة مناسبة، أو تأمين ائتماني. ويجب التفاوض على الحل قبل التسليم، حين يمكن للأطراف أن تعدّل بعدُ الشروط التجارية.
أما خطر التحويل أو النقل فمختلف: فقد يكون الزبون قد دفع، لكن قد يظل تحويل الأموال أو نقلها صعبًا. وبالنسبة إلى بعض الاستثمارات والتمويلات المؤهلة، يمكن لضمانات المخاطر السياسية أن توفر حماية. فالوكالة الدولية لضمان الاستثمار (MIGA)، مثلًا، تقدّم تغطية ضد بعض القيود العامة على التحويل أو النقل؛ وتوضح أن مجرد تدهور قيمة العملة غير مشمول.
وأوصي أيضًا باختبار صمود العقد قبل توقيعه: ماذا يصبح الهامش إذا تأخر السداد، أو انخفضت العملة، أو ارتفعت كلفة التحويل؟ وتتيح هذه المحاكاة تعديل السعر والآجال وضمانة السداد.
وأخيرًا، يجب النظر في الخطر المصرفي. فاختيار المؤسسة التي تتلقى الأموال أو تصدر ضمانة أو تؤكد اعتمادًا مستنديًا جزء من حماية الشركة.
ويجب إدماج التغطية في الترتيب التجاري منذ البداية. فتنظيمها يصبح أصعب بكثير عندما تكون البضاعة قد سُلّمت وظهرت المشكلة.
7. هل تستطيع AfCFTA اجتذاب مزيد من الاستثمارات الدولية مع تشجيع الأفارقة على الاستثمار في قارتهم؟
نبيل فريك: نعم، لأن سوقًا إقليمية متاحة يمكن أن تحسّن مردودية الاستثمار الصناعي. فالمستثمر الذي يفكر في مصنع ينظر إلى الأحجام التي سيتمكن من بيعها، وجودة البنى التحتية، والقواعد المطبقة، وقدرته على استرداد عائدات استثماره.
ويمكن لـAfCFTA أن توسّع المنافذ التجارية وأن تتيح توزيع بعض الأنشطة بين عدة دول. وأفكر خصوصًا في مشاريع يُنظَّم فيها الإنتاج والتحويل والخدمات اللوجستية والتوزيع على المستوى الإقليمي.
غير أن الأرقام الحديثة تدعو إلى قراءة دقيقة. فبحسب مؤتمر الأمم المتحدة للتجارة والتنمية (الأونكتاد)، بلغ الاستثمار الأجنبي المباشر الوارد إلى أفريقيا نحو 70 مليار دولار في عام 2025، مقابل 94 مليارًا في عام 2024 في السلسلة المنقحة. وكان عام 2024 قد تأثر بشدة بعدد قليل من العمليات الاستثنائية. ويبقى مستوى 2025 ثالث أعلى مستوى منذ عام 1990.
لذلك سأنظر إلى جودة الاستثمارات بقدر ما أنظر إلى حجمها: الطاقات التي دخلت الخدمة فعلًا، والوظائف المستحدثة، والتكوين، والمشتريات من موردين أفارقة، والصادرات المتولدة. كما ينبغي التمييز بين الإعلان عن المشاريع ورؤوس الأموال المستثمرة فعليًا.
ولتشجيع المستثمرين الأفارقة، أوصي بتعزيز قابلية التنبؤ بالقواعد، وحماية العقود، وآليات تسوية النزاعات. فالشركة الأفريقية التي تستثمر في بلد مجاور يجب أن تستطيع تقدير مخاطرها بالصرامة نفسها التي يتمتع بها مستثمر دولي.
ويمكن للمشاريع المشتركة الإقليمية أن تؤدي دورًا مفيدًا. فهي تجمع بين معرفة السوق المحلية والكفاءات الصناعية وتمويلات من عدة شركاء. ويمكن لمؤسسات التنمية الأفريقية أن تساعد في إعداد المشاريع وتقاسم بعض المخاطر.
ويمكن للادخار الطويل الأجل، ولا سيما ادخار شركات التأمين وصناديق التقاعد، أن يشارك كذلك في استثمارات تتوافق مع التزاماته في الأمان والعائد والسيولة. ويجب بناء مشاريع ملائمة لهذا الادخار واحترام القيود الاحترازية.
وستتعزز مصداقية التكامل عندما يتمكن المستثمرون الأفارقة أنفسهم من تطوير مشاريع إقليمية وتمويلها وتشغيلها في ظروف يمكن التنبؤ بها.
8. ما الدور الذي تستطيع الجزائر أداءه في هذا التكامل الاقتصادي، وما القطاعات التي يمكن أن تدعم صادراتها خارج المحروقات؟
نبيل فريك: تستطيع الجزائر تعزيز دورها الصناعي والمالي واللوجستي بتطوير علاقات تجارية مستمرة مع شركائها الأفارقة. وسأفضّل نهجًا قائمًا على احتياجات الأسواق: تحديد المنتجات المطلوبة، وفهم المعايير المحلية، وتنظيم حضور تجاري دائم.
فالإطار موجود بالفعل. وتشير المديرية العامة للجمارك إلى أن تنفيذ الجزائر لاتفاق AfCFTA بدأ في 1 نوفمبر 2024. ويبقى الحصول على الأفضليات مرتبطًا بالمنتجات المعنية وقواعد المنشأ والتنازلات المطبقة في البلدان الشريكة.
وبخصوص النتائج، أشار وزير التجارة الخارجية في 5 نوفمبر 2026 إلى أن الصادرات الجزائرية خارج المحروقات بلغت 5,16 مليار دولار في عام 2025، بزيادة قدرها نحو 972 مليون دولار مقارنة بعام 2024. ويوفّر هذا الرقم نقطة انطلاق لتقدير التقدم المحرز والجهود التي لا تزال لازمة.
وسأميّز عدة محاور للتطوير. المحور الأول يخص مواد البناء ومنتجات الصناعة الحديدية والأسمدة وبعض المنتجات الكيميائية. وفي هذه الأنشطة، أوصي بالعمل خصوصًا على الكلفة المسلَّمة للزبون، والجودة المنتظمة، وطاقات التخزين أو التوزيع في بلد الوجهة. فالسعر الجذاب عند باب المصنع لا يكفي لتحديد القدرة التنافسية النهائية.
المحور الثاني يخص الصناعات الغذائية والأدوية والمستلزمات الطبية. وتتطلب هذه الأسواق عناية خاصة بالشهادات والتراخيص وقنوات التوزيع. وفي قطاع التمور، بلغت الصادرات نحو 75 مليون دولار في النصف الأول من عام 2026، بحسب الأرقام التي عرضها الوزير. وينبغي مقارنة هذا المعطى النصف السنوي بفترات مماثلة لتقدير النمو بدقة.
المحور الثالث يخص خدمات الهندسة والصيانة والتكوين والخدمات الرقمية. وأتمنى أن يُدمج تطويرها إدماجًا كاملًا في استراتيجية التصدير، مع حلول ملائمة للعقود والمدفوعات والمواكبة المصرفية.
وأخيرًا، ينبغي متابعة طبيعة التنويع. فبعض المنتجات المصنفة خارج المحروقات تبقى مرتبطة بمدخلات طاقوية. لذلك أوصي بقياس المحتوى التكنولوجي والكفاءات المعبّأة والقيمة المضافة المحدثة أيضًا.
ويفترض الحضور الدائم وجود شركاء محليين وخدمة ما بعد البيع والقدرة على تجديد الطلبيات. وهذه الاستمرارية هي التي تحوّل أول عملية بيع إلى مكانة تجارية متينة.
9. كيف تستطيع البنوك الجزائرية تعزيز مواكبتها للشركات الوطنية في الأسواق الأفريقية وتطوير شراكات مالية محلية؟
نبيل فريك: يجب إشراك البنوك الجزائرية في مشاريع التصدير منذ إعداد العقود. فذلك يتيح لها فحص المشتري والبنك الشريك وجدول التسليم واحتياجات التمويل قبل أن تقطع الشركة التزامات.
وهناك نقاط ارتكاز قائمة بالفعل. فبنك الجزائر السنغال (Algerian Bank of Senegal) مدرج في قائمة المؤسسات المرخَّص لها التي نشرتها الجهة المنظمة للقطاع المصرفي في الاتحاد الاقتصادي والنقدي لغرب أفريقيا (UMOA)، والمحدَّثة في يونيو 2026. وفي موريتانيا، يؤكد البنك المركزي بدء نشاط بنك الاتحاد الجزائري (Algerian Union Bank) في عام 2023. ويمكن لهذه التمثيليات أن تسهّل تطوير الخدمات والعلاقات المحلية.
وأوصي أولًا بتكوين فرق متخصصة بحسب الأسواق أو القطاعات. فيجب أن تكون قادرة على فهم العقد التجاري وتقدير مخاطر المشتري والتحاور بفعالية مع بنوك بلد الوجهة.
ثم ينبغي تقديم مواكبة مالية متواصلة: تمويل المواد الأولية، والإنتاج، والشحن، ثم أجل السداد. وينبغي أن تستطيع الشركة عرض عمليتها على محاور قادر على تنسيق هذه المراحل المختلفة.
وينبغي أن تخدم الشراكات المحلية أيضًا معرفة أفضل بالزبائن والممارسات التجارية. فقد يسهم بنك شريك في التحقق من مشترٍ أو تنظيم التحصيلات أو دراسة تمويل ملائم لوضعه. ويجب أن يقوم هذا التعاون على اتفاقات دقيقة وتوزيع واضح للمسؤوليات.
وسأطور بالتوازي تقاسم المخاطر مع مؤسسات التنمية الأفريقية ومؤمّني الائتمان، بحسب أهلية العمليات. وقد يتيح ذلك للبنوك توسيع طاقتها على المواكبة مع الحفاظ على انضباط التحليل.
ويجب أن يشمل التنسيق مع الشركات الوثائق كذلك. فأي اختلاف بين العقد والفاتورة ووثيقة النقل والشروط المصرفية قد يعقّد التسوية. ولذلك يستحق الإعداد الوثائقي عناية تعادل التفاوض على السعر.
وأخيرًا، سأقيس أداء هذه الآليات بنتائجها: أجل اتخاذ القرار، وعدد المؤسسات الصغيرة والمتوسطة المواكَبة، وحجم العمليات الممولة فعليًا، وكلفة الخدمة، وجودة السداد.
ويصبح التواجد المصرفي مفيدًا بصفة خاصة عندما يستطيع المصدّر استخدامه لتأمين طلبية، والحصول على رد سريع، وتلقي مدفوعاته وفق الشروط المتفق عليها.
10. ما الأولويات التي ينبغي للجزائر تحديدها في مجال الخدمات اللوجستية وتنظيم الصرف والتعاون الاقتصادي للاستفادة الكاملة من AfCFTA؟
نبيل فريك: سأركّز العمل على ثلاثة أوراش متكاملة، بأهداف قابلة للقياس وتنسيق منتظم بين الإدارات والبنوك والمشغّلين اللوجستيين والشركات.
الورش الأول هو موثوقية الخدمات اللوجستية. فينبغي تنظيم خطوط منتظمة، وحلول تجميع للمؤسسات الصغيرة والمتوسطة، وإجراءات جمركية يمكن التنبؤ بها، وخدمات تخزين أو توزيع في بلد الوجهة. ويجب أن يستطيع المصدّر الإعلان عن أجل معقول واحتساب الكلفة الإجمالية لتسليمه.
ويجب التحلي بالدقة بشأن مدى تقدم المشاريع. ففي 5 نوفمبر 2026، كان الوزير لا يزال يعلن استلام المنطقة الحرة بتندوف قبل نهاية السنة. ومن جهة أخرى، أشار بلاغ رسمي موريتاني صادر في أكتوبر 2026 إلى استمرار أشغال طريق تندوف–الزويرات. ولذلك ينبغي التمييز بين هذه الآفاق والخدمات التي أصبحت عملياتية بالكامل.
وسأقترح أن يُتابَع، لكل ممر ذي أولوية، زمن العبور عند الحدود، وتواتر الرحلات، وكلفة النقل، والصعوبات التي تواجهها الشركات. وتتيح هذه المؤشرات تصحيح الاختناقات بسرعة.
الورش الثاني يخص التطبيق المتوقَّع لتنظيم الصرف. فقد طرأ تعديل مهم في عام 2026: إذ يحدد النظام رقم 26-02 المؤرخ في 23 يوليو والمنشور في 12 أغسطس أجلًا لإعادة عائدات التصدير خارج المحروقات إلى الوطن لا يتجاوز 120 يومًا، ابتداءً من شحن السلع أو إنجاز الخدمات. ويستلزم منح الزبون أجلًا يزيد على 120 يومًا، وحتى 180 يومًا، تأمينًا للائتمان عند التصدير يُكتتب مسبقًا لدى الهيئة الوطنية المخوَّلة. كما يفرض النص إعادة العائدات إلى الوطن بمجرد سداد الزبون.
وهذا يجعل إعداد التمويل والتأمين قبل التوقيع أمرًا ضروريًا. وأوصي بتنسيق أفضل بين الجدول التجاري والالتزامات التنظيمية والحلول المصرفية، وبجعل الإجراءات أوضح للمؤسسات الصغيرة والمتوسطة.
ويجب أيضًا أن تستطيع الشركات معرفة إمكانات استخدام إيراداتها بالعملات الأجنبية بدقة، والمبررات اللازمة، والشروط المطبقة على نفقاتها التجارية في الخارج. ويجب أن تواكب قابلية التنبؤ الإداري انضباط إعادة العائدات إلى الوطن.
الورش الثالث هو تعاون اقتصادي قائم على عمليات ملموسة. وسأفضّل برامج تجمع بين الاعتراف بالمعايير وتسهيل العبور والشراكات المصرفية والمعلومات التجارية وتسوية النزاعات. وينبغي كذلك تشجيع العلاقات المتبادلة: مشتريات ومبيعات وإنتاج مشترك واستثمارات مع الشركاء الأفارقة.
وستستفيد الجزائر من تركيز الجهود أولًا على ثنائيات منتج–سوق محددة جيدًا، ثم توسيع الآليات انطلاقًا من النتائج المحققة.
بالنسبة إليّ، سيكون النجاح ملموسًا عندما تستطيع مؤسسة جزائرية صغيرة أو متوسطة أن تعرف، قبل قبول طلبية أفريقية، كلفة تسليمها وحاجتها إلى التمويل وأجل تحصيلها والمخاطر التي تبقى على عاتقها، ثم تجدد هذه العملية بصورة منتظمة ومربحة.
11. ما مستقبل الفرنك CFA في أفريقيا؟ وهل تشكّل روابطه مع فرنسا تبعية وعائقًا أمام إنشاء عملة أفريقية موحدة؟
نبيل فريك: يثير الفرنك CFA مسألة مشروعة تتعلق بالسيادة النقدية. فتاريخه مرتبط بالاستعمار: إذ أُنشئ في عام 1945 تحت اسم «فرنك المستعمرات الفرنسية في أفريقيا». لكن لتقدير مستقبله، يجب فحص طريقة عمله الحالية بدقة، والإصلاحات المنجزة بالفعل، والنتائج الاقتصادية للخيارات المختلفة.
ويقوم نهجي على تقييم أي نظام نقدي وفق عدة معايير: قدرة الدول على تقرير سياستها الاقتصادية، واستقرار الأسعار، وتمويل الشركات، وقدرة الصادرات على المنافسة، وحماية المدخرات.
كيف يعمل الفرنك CFA؟ يجب أولًا التمييز بين فرنكين CFA تصدرهما بنكان مركزيان مختلفان. ففي غرب أفريقيا، تستخدم ثماني دول من الاتحاد الاقتصادي والنقدي لغرب أفريقيا (UEMOA) الفرنك CFA ذا الرمز XOF، الذي يصدره البنك المركزي لدول غرب أفريقيا (BCEAO) في داكار. وفي وسط أفريقيا، تستخدم ست دول من الجماعة الاقتصادية والنقدية لوسط أفريقيا (CEMAC) الفرنك CFA ذا الرمز XAF، الذي يصدره بنك دول وسط أفريقيا (BEAC) في ياوندي. وتتشاطر العملتان التعادل الثابت البالغ 1 يورو مقابل 655,957 فرنك CFA، لكنهما تظلان متمايزتين.
الآلية الأولى هي الربط الثابت باليورو. فقيمة الفرنك CFA لا تتغير يوميًا مقابل اليورو؛ لكنها تتغير مقابل الدولار والعملات الأخرى عندما يتغير اليورو. والآلية الثانية هي ضمان قابلية التحويل من الخزينة الفرنسية، في إطار الاتفاقات المعنية. ويقع هذا الضمان على مستوى المنظومة النقدية ولا يعفي الشركات من قواعد الصرف والضوابط المصرفية. والآلية الثالثة هي تجميع الاحتياطيات والسياسة النقدية داخل كل اتحاد.
ما التبعية التي تبقى تجاه فرنسا؟ تختلف الحال بين المنطقتين. ففي غرب أفريقيا، ألغى الإصلاح الذي بوشر في عام 2019 إلزامية إيداع جزء من احتياطيات BCEAO لدى الخزينة الفرنسية، ونصّ على انسحاب الممثلين الفرنسيين من هيئات القرار والإدارة في الاتحاد النقدي لغرب أفريقيا (UMOA). وقد أُبقي على التعادل مع اليورو وعلى الضمان الفرنسي. وفي وسط أفريقيا، تظل الروابط المؤسسية أوثق، مع تمثيل فرنسي في حوكمة BEAC وعتبة اتفاقية لمركزة 50 % من احتياطيات الصرف في حساب العمليات، لا تزال مذكورة في عام 2026.
وهذه الودائع أصول للبنك المركزي، مسجلة باسمه ومكافأة بفوائد. فالنقاش إذن لا يقوم على تقديمها كموارد مصادَرة؛ بل يتعلق بمكان وجودها وإدارتها والإطار المؤسسي للضمان. ولذلك أتحدث عن روابط تبعية مؤسسية تجاه الضامن الفرنسي وعن قيد اقتصادي مرتبط بالربط باليورو، تتفاوت شدته بحسب المنطقة.
ما المزايا؟ يجعل التعادل كلفة المشتريات والمبيعات المحررة باليورو قابلة للتنبؤ، ويسهّل احتساب الميزانيات، ويسهم، إذا ظل الربط ذا مصداقية، في تثبيت بعض توقعات التضخم. كما تقلّص العملة المشتركة خطر الصرف بين أعضاء الاتحاد الواحد. ويشكّل تجميع الاحتياطيات وضمان قابلية التحويل آليتي أمان إزاء بعض الصدمات الخارجية. غير أن استقرار الصرف لا يكفي لضمان استقرار جميع الأسعار أو تمويل الاقتصاد أو خلق فرص العمل.
ما العيوب؟ يحدّ النظام الثابت من هامش المناورة في السياسة النقدية، التي يجب عليها الحفاظ على مصداقية التعادل وعلى احتياطيات كافية. وعندما يرتفع اليورو، قد تفقد بعض المنتجات المصدَّرة خارج منطقة اليورو قدرتها التنافسية، حتى وإن أصبحت بعض الواردات أرخص. كما يجب على سياسة نقدية واحدة أن تلبّي احتياجات متباينة أحيانًا لعدة دول. وأخيرًا، فإن التاريخ الاستعماري للنظام والروابط المتبقية مع فرنسا تغذي مطلبًا بسيادة وحوكمة أفريقيتين كاملتين.
هل يمنع الفرنك CFA قيام عملة أفريقية موحدة؟ إنه يمثل إطارًا قائمًا سيتعين تكييفه في أي تكامل أوسع، لكنه ليس العقبة الوحيدة. فالدول الأفريقية الأخرى تملك غالبًا عملتها الخاصة وسياساتها الخاصة. وتتيح اتحادات الفرنك CFA تجربة في البنك المركزي المشترك والاحتياطيات المجمّعة والإشراف الإقليمي، يمكن لاتحاد أفريقي أن يستخلص منها دروسًا.
ولإنشاء عملة موحدة قابلة للاستمرار، سأعتمد خمسة شروط: تقارب مستدام في التضخم والمالية العامة والديون؛ بنك مركزي مشترك ذو مصداقية ومستقل؛ تضامن مالي بين الدول إزاء الصدمات غير المتماثلة؛ إشراف مصرفي وآليات لإدارة الأزمات؛ وإعداد قانوني وعملياتي للمرحلة الانتقالية، ولا سيما للودائع والعقود والديون والمدفوعات. فارتفاع سعر النفط، على سبيل المثال، يفيد بلدًا مصدّرًا ويضر ببلد مستورد: ويجب أن تستطيع سياسة نقدية مشتركة التعايش مع هذه الأوضاع المتباينة.
ما المستقبل الملموس؟ يجب التمييز بين الإيكو (ECO) في غرب أفريقيا ومشروع عملة لأفريقيا بأكملها. ففي سبتمبر 2026، أكدت المجموعة الاقتصادية لدول غرب أفريقيا (CEDEAO) مجددًا هدفها المتمثل في إطلاق الإيكو في عام 2027، لكن القرارات المتعلقة بالحوكمة والمقر والأموال ظلت معلقة في أكتوبر: فعام 2027 يبقى إذن هدفًا وليس إنجازًا مكتسبًا. وعلى المستوى القاري، يتصور الاتحاد الأفريقي إنشاء بنك مركزي أفريقي مستقبلًا، وهو مشروع يتطلب تقاربًا أوسع.
أما من جهتي، فسأفضّل تطورًا تقرره الدول الأفريقية، مع نقاش عام حول نظام الصرف وإدارة الاحتياطيات والضمانات اللازمة. والهدف هو تعزيز السيادة النقدية الأفريقية مع تحسين تمويل الإنتاج وأمان المدخرات. ويمكن أن يبدأ التقدم في المدفوعات والمبادلات والتعاون المصرفي فورًا، قبل الإنشاء المحتمل لعملة موحدة.
المراجع والمصادر
الأرقام المذكورة في هذا الحوار مؤرَّخة بتاريخ نشرها أو بسنة مرجعها. والإسقاطات ليست نتائج تحققت بالفعل.
- البنك الدولي — AfCFTA والتكامل (28 أغسطس 2026)
- Afreximbank — التقرير الأفريقي للتجارة 2026
- البنك الدولي — إسقاطات الوظائف والدخول (2022)
- بنك التنمية الأفريقي — تقرير تمويل التجارة 2026
- PAPSS — طريقة العمل والدفع
- MIGA — ضمان عدم قابلية التحويل/قيود النقل
- TCX — تغطية مخاطر الصرف
- الأونكتاد — الاستثمارات الأفريقية 2025
- الجمارك الجزائرية — AfCFTA
- وكالة الأنباء الجزائرية (APS) — الصادرات الجزائرية وتندوف (5 نوفمبر 2026)
- الجريدة الرسمية الجزائرية — نظام الصرف رقم 26-02
- اللجنة المصرفية للاتحاد النقدي لغرب أفريقيا (UMOA) — المؤسسات الخاضعة للرقابة
- البنك المركزي الموريتاني — التقرير السنوي
- BCEAO — تاريخ الفرنك CFA
- بنك فرنسا — منطقة الفرنك
- الخزينة الفرنسية — التعاون النقدي
- BCEAO — إصلاح الفرنك CFA
- BEAC — تقرير السياسة النقدية أبريل 2026
- CEDEAO — تقارب الإيكو
- الاتحاد الأفريقي — المؤسسات المالية